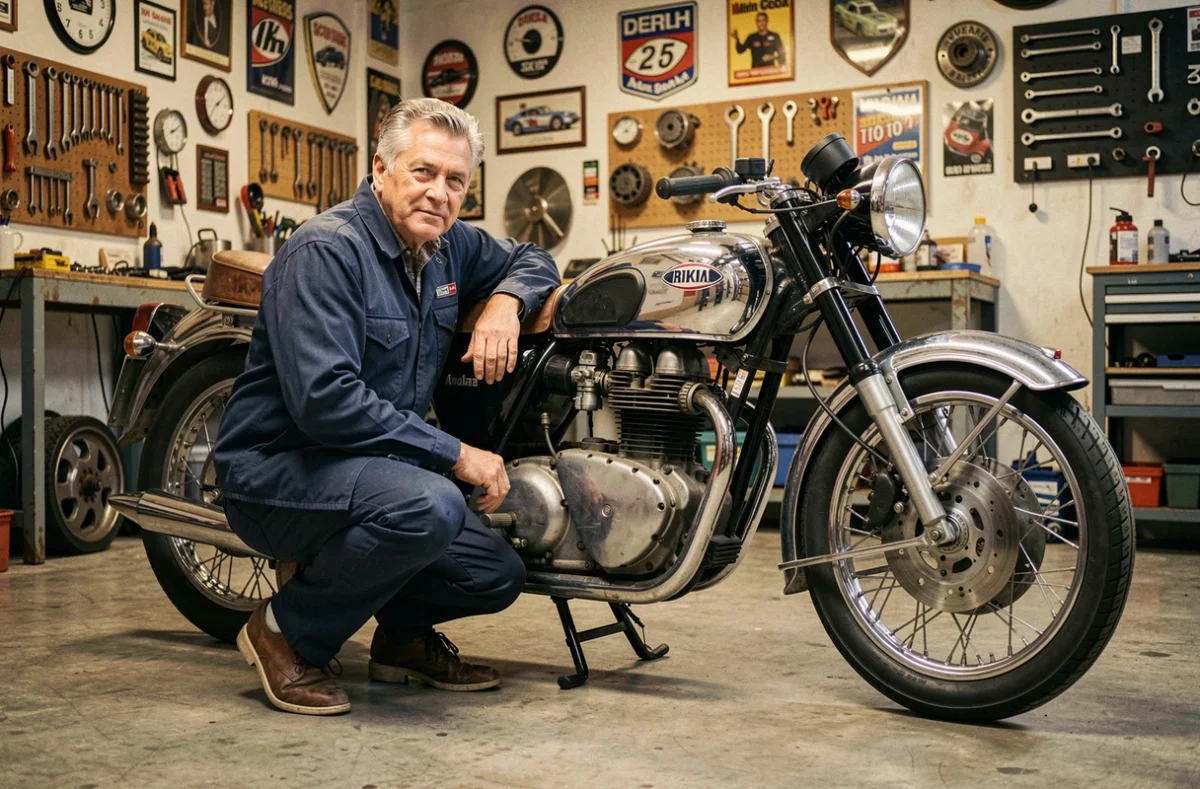
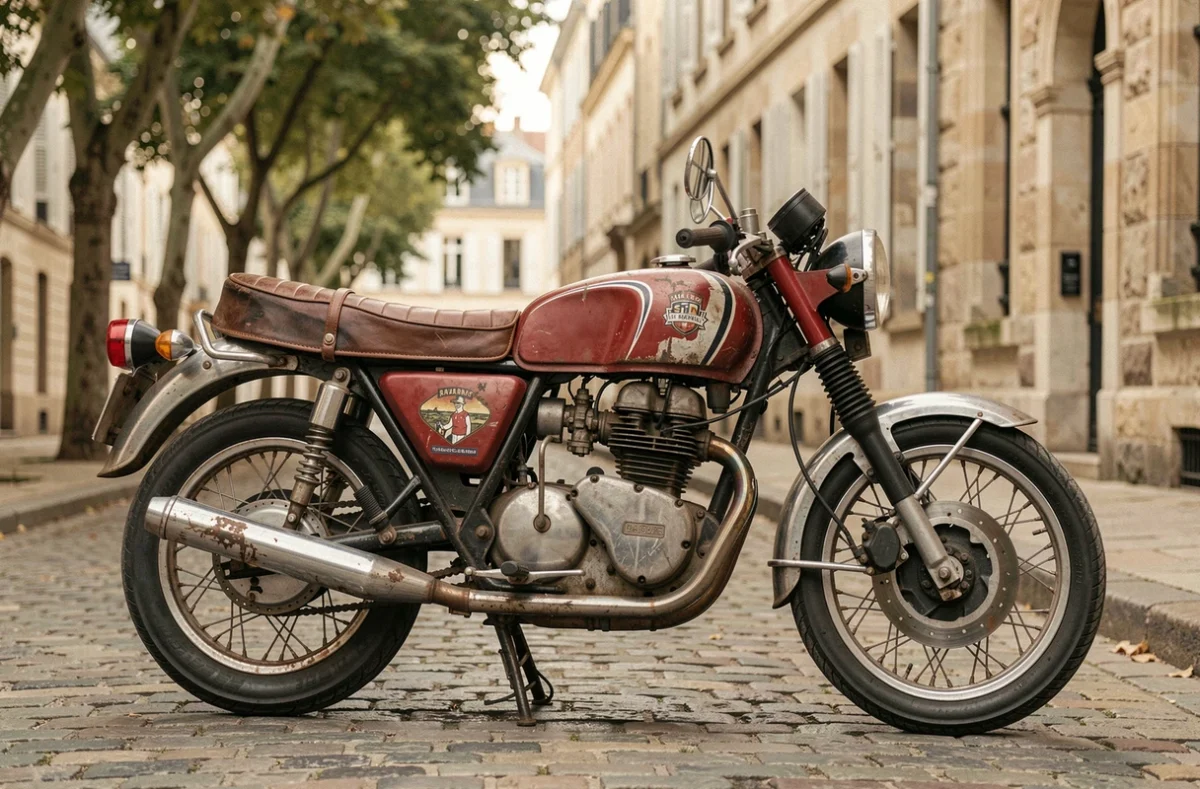
Une moto de collection, au sens administratif, est un deux-roues de plus de 30 ans dont le modèle n’est plus produit et qui n’a subi aucune modification substantielle par rapport à son état d’origine. Obtenir un devis assurance moto collection suppose de fournir des informations précises sur le véhicule, son usage et sa valeur, parce que les critères de tarification diffèrent radicalement d’un contrat moto classique. Voici ce qu’il faut préparer, vérifier et comparer avant de souscrire.
Contrôle technique et carte grise : deux prérequis à clarifier avant le devis
Avant même de solliciter un assureur, deux points administratifs conditionnent la suite. Le premier concerne la carte grise collection. Cette mention, portée sur le certificat d’immatriculation après demande auprès de France Titres, facilite l’accès aux contrats spécialisés et ouvre des avantages administratifs (périodicité de contrôle technique allongée, par exemple).
La carte grise collection n’est pas toujours obligatoire pour obtenir un devis spécialisé. Certains assureurs acceptent des motos qui ne portent pas cette mention, à condition que leur ancienneté, leur état et leur valeur soient documentés par une cote ou une expertise indépendante. En pratique, disposer de la carte grise collection simplifie et accélère la procédure.
Le second point concerne le contrôle technique moto. Les motos mises en circulation à partir du 1er janvier 1960 restent concernées par cette obligation. Les véhicules de collection bénéficient d’une périodicité allongée à cinq ans, tandis que les motos mises en circulation avant 1960 en sont exemptées. Vérifier la date de validité du contrôle technique avant la demande de devis évite un blocage au moment de la souscription.
Valeur agréée ou valeur vénale : le choix qui détermine le prix du devis
C’est le mécanisme central d’un contrat moto collection, et la première question qu’un assureur posera. En assurance classique, l’indemnisation repose sur la valeur vénale du véhicule au jour du sinistre, calculée selon la cote Argus ou un barème interne. Pour une moto de collection, cette méthode est inadaptée : la cote Argus n’existe plus pour un modèle qui n’est plus produit depuis des décennies.
Valeur agréée : une indemnisation fixée à l’avance
La valeur agréée est un montant convenu entre l’assuré et l’assureur lors de la souscription, généralement sur la base d’une expertise ou d’une facture de restauration. En cas de sinistre total, l’indemnisation correspond à ce montant, sans négociation ni décote.
Ce mode de valorisation protège les propriétaires de motos rares ou restaurées, dont la valeur réelle dépasse largement ce qu’un barème standard reconnaîtrait. La contrepartie : la prime annuelle est plus élevée, et l’expertise initiale a un coût.
Valeur déclarée : plus simple, moins protecteur
Certains contrats fonctionnent en valeur déclarée. Le propriétaire indique lui-même la valeur de la moto, sans expertise. En cas de sinistre, l’assureur peut contester ce montant et appliquer une indemnisation inférieure. Ce mode convient aux motos de faible valeur marchande, mais expose à une sous-indemnisation pour les pièces rares.
Choisir la valeur agréée coûte plus cher à la souscription mais supprime le risque de litige à l’indemnisation. C’est le critère de choix le plus structurant du devis.
Éléments à fournir pour un devis assurance moto collection
Un devis moto collection nécessite des informations plus détaillées qu’un devis classique. L’assureur a besoin de qualifier à la fois le véhicule, son usage et le profil du conducteur.
- La copie de la carte grise, avec ou sans mention collection, accompagnée de la date de première mise en circulation et de la cylindrée exacte du moteur.
- Des photographies récentes de la moto (état général, compteur kilométrique, détails de la restauration éventuelle), parfois complétées par un rapport d’expertise si la valeur agréée est demandée.
- Le lieu de stationnement habituel (garage fermé, box, parking collectif), parce que les conditions de remisage influencent directement le tarif vol et dommages.
- Le kilométrage annuel estimé et l’usage prévu : sorties dominicales, rallyes de régularité, rassemblements de club, ou usage occasionnel sur route ouverte.
- L’historique d’assurance du conducteur, notamment le coefficient bonus-malus et l’ancienneté du permis moto.
L’absence d’un de ces éléments rallonge le délai d’obtention du devis. Préparer le dossier complet en amont permet de recevoir une proposition sous quelques jours ouvrés.
Garanties à comparer dans un devis moto de collection
Les formules d’assurance moto collection s’organisent autour de trois niveaux. La responsabilité civile, obligatoire pour tout véhicule terrestre à moteur, couvre les dommages causés à des tiers. C’est le socle minimal, mais il laisse la moto elle-même sans protection.
Formule intermédiaire : vol et incendie
Pour une moto de collection remisée en garage, le risque de vol ou de vandalisme justifie souvent une formule intermédiaire. L’assureur exige généralement un antivol homologué et un lieu de stationnement fermé à clé. La garantie incendie couvre aussi les dégâts liés à un court-circuit électrique, fréquent sur les installations vieillissantes.
Formule tous risques : dommages tous accidents
La formule la plus complète ajoute la prise en charge des dommages subis par la moto, y compris en cas de responsabilité du conducteur. Pour un véhicule dont la restauration a coûté plusieurs milliers d’euros, cette formule combinée à une valeur agréée constitue la protection la plus cohérente.
Deux garanties annexes méritent une attention particulière lors de la comparaison des devis :
- L’assistance rapatriement, nécessaire pour une moto ancienne qui peut tomber en panne loin du domicile. Vérifier le seuil kilométrique de déclenchement (certains contrats n’interviennent qu’au-delà d’un certain rayon).
- La protection juridique, utile en cas de litige après un accident, notamment pour défendre la valeur de la moto devant un expert adverse.
- La garantie conducteur, qui couvre les dommages corporels du pilote en cas d’accident responsable, souvent négligée et pourtant décisive.
Pièges courants dans un devis assurance moto collection
Plusieurs écueils reviennent fréquemment lors de la comparaison de devis. Les identifier en amont évite des mauvaises surprises au moment d’un sinistre.
La clause de kilométrage annuel
La plupart des contrats collection fixent un plafond de kilomètres par an. Les plafonds contractuels sont généralement calibrés sur un usage limité, typique des sorties de loisir. Dépasser le kilométrage déclaré peut entraîner un refus d’indemnisation.
La restriction d’usage quotidien
Un contrat collection interdit souvent l’utilisation de la moto pour les trajets domicile-travail. Si la moto sert occasionnellement de moyen de transport au quotidien, il faut le déclarer explicitement. Un sinistre survenu lors d’un trajet non couvert sera refusé.
L’expertise tardive de la valeur agréée
Certains propriétaires souscrivent en valeur déclarée en pensant pouvoir passer en valeur agréée plus tard. Le problème : si un sinistre survient entre-temps, l’indemnisation sera calculée sur la valeur déclarée, potentiellement très inférieure à la valeur réelle. Faire réaliser l’expertise avant la souscription, et non après, protège dès le premier jour.
Le bonus-malus figé ou transféré
Le système de bonus-malus s’applique aux contrats moto collection. Certains assureurs transfèrent le bonus acquis sur un contrat moto classique. Comparer ce point entre deux devis peut représenter une différence notable sur la prime annuelle.
Délai et coût d’un devis assurance moto collection
Un devis en ligne ou par téléphone peut être obtenu en quelques minutes pour une formule au tiers simple. Pour une formule avec valeur agréée, le délai dépend du temps nécessaire à l’expertise, ce qui allonge la procédure par rapport à un devis standard.
Le coût annuel d’une assurance moto collection reste sensiblement inférieur à celui d’une assurance moto classique, grâce au faible kilométrage parcouru et au profil généralement expérimenté des conducteurs. La prime varie en fonction de la cylindrée, de la valeur assurée, du lieu de remisage et des garanties choisies. Une formule au tiers pour une moto remisée en garage coûte nettement moins qu’une formule tous risques en valeur agréée sur un modèle rare.
Le devis lui-même est gratuit et sans engagement chez la quasi-totalité des assureurs spécialisés. Comparer au moins trois propositions reste la méthode la plus fiable pour identifier le meilleur rapport garanties-prix.
Un formulaire de demande de devis gratuit est disponible juste en dessous de cet article. Le remplir prend quelques minutes et permet d’être rappelé par un professionnel qui adaptera les garanties à la moto, à son usage et à son mode de remisage.