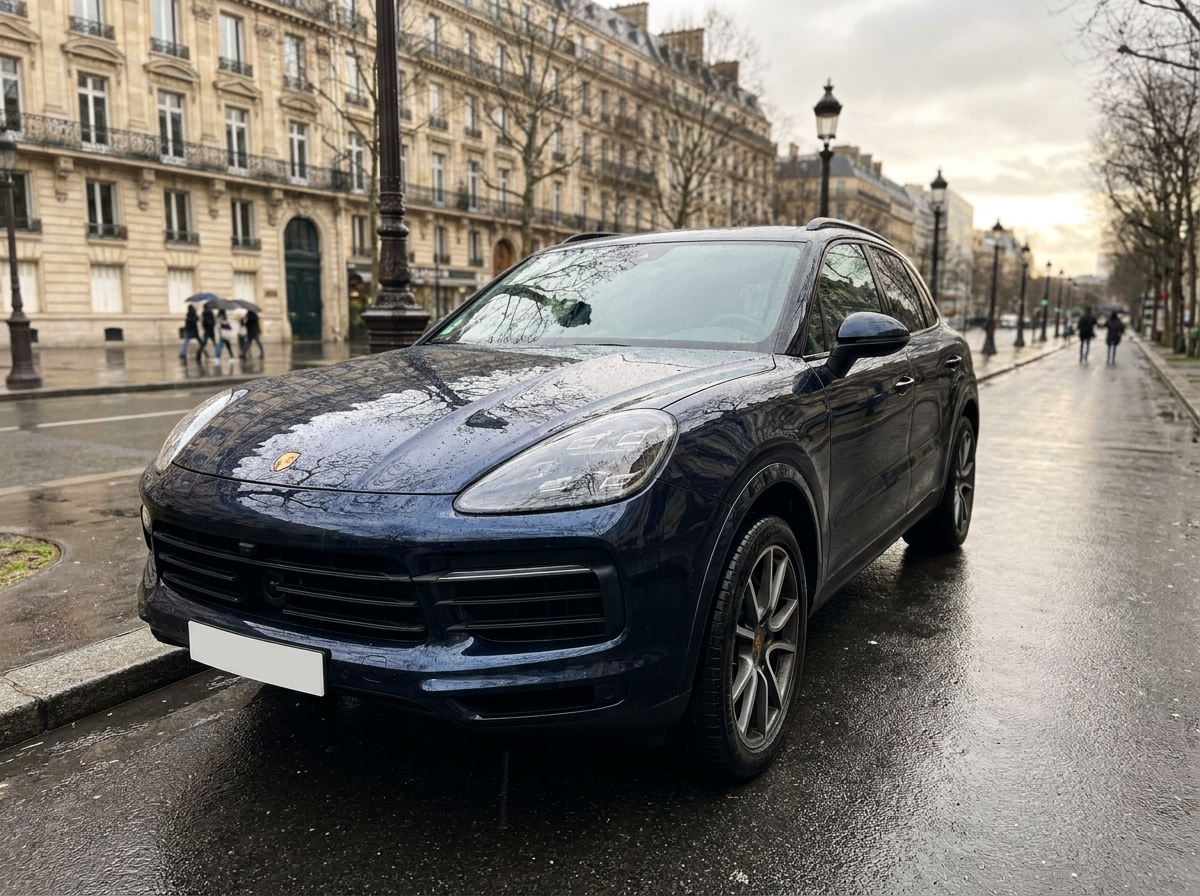
Le Porsche Cayenne cumule une puissance élevée, un poids conséquent et des composants dont le coût de remplacement dépasse largement celui d’un SUV classique. Souscrire un contrat d’assurance standard revient à ignorer ces particularités, avec le risque d’une indemnisation très en dessous de la valeur réelle du véhicule après un sinistre. Un contrat sur mesure ne se limite pas à cocher la case « tous risques » : il intègre des garanties précises sur la batterie, les pièces d’origine et la décote.
Batterie haute tension du Cayenne E-Hybrid : ce que le contrat doit couvrir
Vous avez opté pour un Cayenne E-Hybrid ? La batterie haute tension et le câble de recharge représentent une part significative de la valeur du véhicule. Beaucoup de propriétaires supposent que la garantie constructeur suffit. Elle couvre les défauts de fabrication et la dégradation anormale, pas les dommages liés à un accident, une inondation ou un incendie.
L’assurance dommages prend le relais là où la garantie constructeur s’arrête. Un choc qui endommage le pack batterie, un dégât des eaux dans un parking souterrain : ces scénarios relèvent du contrat d’assurance, pas du service après-vente Porsche.
Avant de signer, vérifiez trois points dans les conditions particulières. Le statut de la batterie d’abord : est-elle votre propriété ou en location ? Les exclusions ensuite : certains contrats excluent les dommages au câble de recharge ou limitent la couverture en cas d’incendie d’origine électrique. Le montant d’indemnisation enfin, qui doit refléter le coût réel de remplacement.
Faire appel à un spécialiste des voitures de luxe permet d’obtenir un contrat qui distingue clairement ces postes et évite les mauvaises surprises à la déclaration de sinistre.
Pièces d’origine Porsche et indemnisation après sinistre
Un pare-chocs, un phare Matrix LED, un élément de carrosserie en aluminium : sur un Cayenne, chaque pièce coûte nettement plus cher que son équivalent sur un véhicule grand public. La question des pièces utilisées lors de la réparation est rarement anodine.
Un contrat standard peut imposer des pièces de réemploi ou des pièces adaptables. Sur un véhicule de prestige, ce choix affecte la qualité de la réparation, la garantie du constructeur et la valeur de revente. Depuis quelques années, la réglementation encourage le recours aux pièces de réemploi, ce qui complique la situation pour les propriétaires de véhicules haut de gamme.
Un contrat sur mesure doit préciser :
- La possibilité de recourir systématiquement à des pièces d’origine constructeur pour la carrosserie, la mécanique et l’électronique
- La procédure d’accord préalable avec l’assuré avant toute substitution par des pièces alternatives
- La prise en charge dans un centre agréé Porsche, où les techniciens connaissent les spécificités du Cayenne (calibrage des aides à la conduite, réinitialisation des capteurs)
Sans ces clauses, vous risquez de récupérer un véhicule réparé avec des composants génériques, ce qui peut déclencher des alertes sur le système d’aide à la conduite ou réduire la valeur à la revente.
Garantie valeur à neuf du Cayenne : durée et conditions réelles
Vous venez d’acquérir votre Cayenne neuf. Six mois plus tard, un sinistre total survient. Sans garantie valeur à neuf, l’indemnisation se base sur la cote du véhicule au jour du sinistre. La décote d’un SUV premium est rapide : en quelques mois, la différence entre le prix d’achat et la valeur de marché peut atteindre plusieurs milliers d’euros.
La garantie valeur à neuf est limitée dans le temps, généralement à quelques années après l’achat. Elle est aussi souvent plafonnée. Deux contrats affichant « valeur à neuf incluse » peuvent offrir des durées et des conditions très différentes.
Voici ce qu’il faut comparer avant de souscrire :
- La durée effective de la garantie (elle varie selon les assureurs et le type de véhicule)
- Le plafond d’indemnisation : certains contrats limitent le remboursement à un pourcentage du prix catalogue
- Les conditions de déclenchement : vol non retrouvé, sinistre total, incendie – toutes les causes ne sont pas toujours couvertes
- L’articulation avec un éventuel crédit ou leasing, pour éviter un reste à charge en cas de destruction totale
Pour un véhicule dont le prix d’achat est élevé, négliger cette clause peut représenter une perte financière très lourde lors d’un sinistre survenant dans les premières années.
Usage mixte et déclaration de risque : les pièges à éviter sur un Cayenne
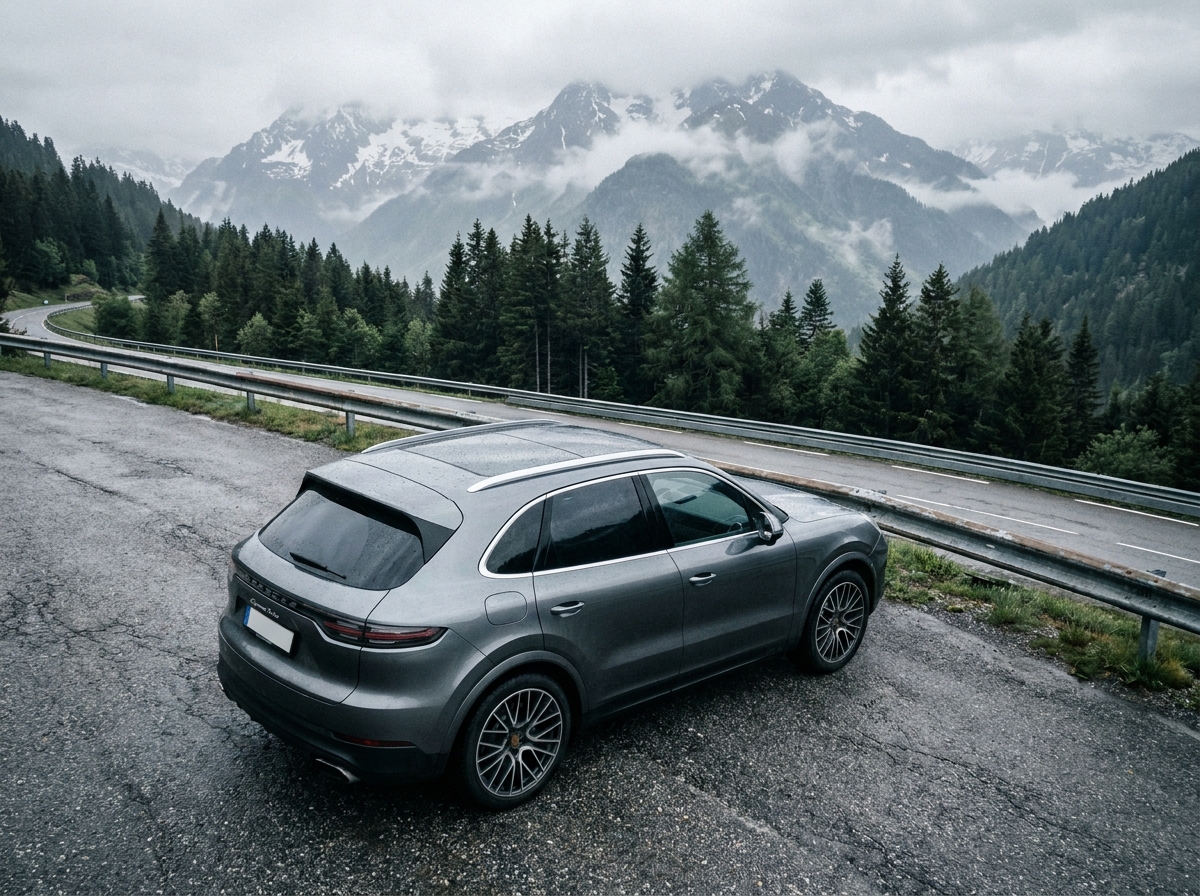
Le Cayenne est un véhicule polyvalent. Certains propriétaires l’utilisent pour des trajets quotidiens, d’autres pour des déplacements professionnels, du remorquage ou des sorties sur circuit. Chaque usage modifie le profil de risque, et donc les conditions du contrat.
Déclarer un usage « promenade » alors que le véhicule sert à des déplacements professionnels réguliers peut entraîner une nullité de garantie en cas de sinistre. L’assureur est en droit de refuser l’indemnisation si l’usage réel ne correspond pas à celui déclaré.
Un contrat adapté au Cayenne prend en compte la réalité de votre utilisation. Si vous tractez une remorque, si vous roulez occasionnellement sur circuit, si le véhicule stationne en voirie plutôt qu’en garage fermé : chaque détail compte. Un assureur généraliste applique des grilles standardisées. Un assureur spécialisé ajuste la couverture et la franchise en fonction du modèle exact (Cayenne, Cayenne S, Cayenne Turbo, E-Hybrid) et de son utilisation réelle.
La puissance et le couple du Cayenne placent ce véhicule dans une catégorie tarifaire spécifique. Le tarif d’assurance dépend autant du modèle que du profil déclaré. Un contrat sur mesure permet de payer le juste prix pour la couverture réellement nécessaire, sans surpayer pour des garanties inutiles ni se retrouver sous-assuré sur les risques concrets.
Choisir un contrat d’assurance adapté à son Cayenne, c’est protéger un investissement dont les spécificités techniques dépassent largement celles d’un SUV ordinaire. La batterie, les pièces, la valeur à neuf et l’usage déclaré sont quatre postes où un contrat générique laisse des zones d’ombre qu’un sinistre rendra très coûteuses.