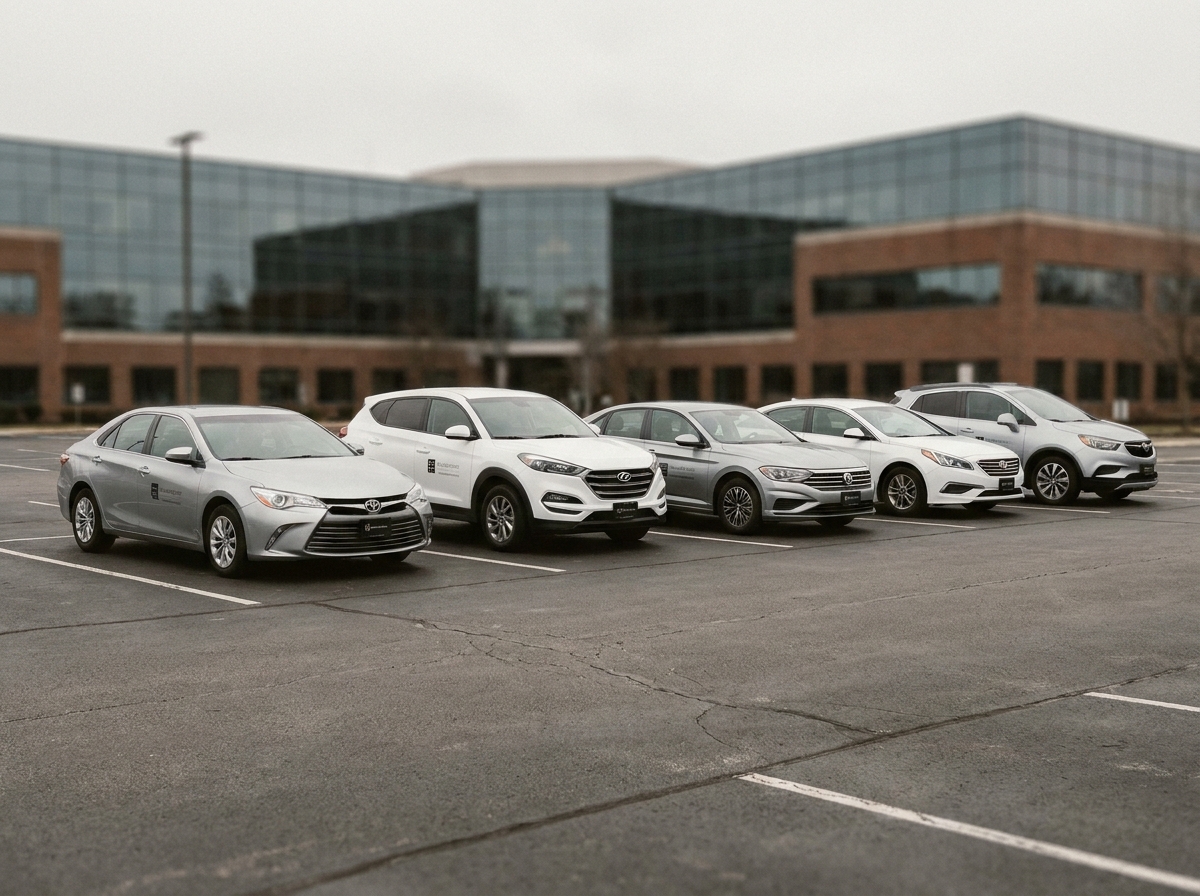
Segmenter les garanties d’une flotte automobile selon l’usage réel de chaque véhicule reste le levier le plus direct pour maîtriser le coût global du contrat. Une couverture uniforme appliquée à un parc hétérogène génère mécaniquement des surcoûts sur certains véhicules et des lacunes sur d’autres.
Franchise et niveau de couverture : calibrer par catégorie de véhicule
Appliquer la même franchise à un utilitaire de chantier et à une berline de direction n’a aucun sens actuariel. Le profil de sinistralité diffère radicalement : fréquence élevée et faible coût moyen pour les utilitaires, fréquence basse mais coût unitaire élevé pour les véhicules haut de gamme.
Un contrat flotte bien structuré découpe le parc en catégories homogènes. Chaque catégorie reçoit un niveau de franchise adapté à sa sinistralité propre. Relever la franchise sur les utilitaires légers soumis à des accrochages fréquents réduit la prime annuelle sans dégrader la protection financière de l’entreprise, car le coût de réparation par sinistre reste absorbable.
À l’inverse, les véhicules dont la valeur de remplacement est significative justifient une garantie tous risques avec franchise basse. Choisir une assurance flotte automobile pour les entreprises qui autorise ce découpage par sous-groupe est un prérequis avant toute négociation tarifaire.
Garanties spécifiques pour les véhicules électriques d’une flotte mixte
L’intégration croissante de véhicules électriques dans les parcs professionnels crée des besoins de couverture distincts. La batterie, les câbles de recharge et la borne installée dans les locaux ne relèvent pas tous du même contrat.
La batterie concentre une part majeure de la valeur du véhicule. Son remplacement après un choc, même mineur, peut représenter un coût disproportionné par rapport à la réparation d’un véhicule thermique équivalent. Vérifier que le contrat flotte prévoit une indemnisation spécifique de la batterie (et pas seulement du véhicule dans son ensemble) évite les mauvaises surprises en cas de sinistre.
- L’assistance en cas de panne d’énergie doit figurer explicitement dans les garanties, car une immobilisation faute de charge n’est pas une panne mécanique classique.
- Les bornes de recharge installées sur site relèvent souvent de l’assurance des biens professionnels, pas du contrat automobile : la frontière doit être clarifiée contractuellement.
- Les câbles et adaptateurs, fréquemment volés ou endommagés, méritent une ligne de garantie dédiée ou un rattachement explicite à la couverture vol/accessoires.
Les coûts de réparation d’un véhicule électrique peuvent dépasser ceux d’un thermique comparable, ce qui justifie des franchises et plafonds différenciés au sein du même contrat.
Usage auto-mission : couvrir les véhicules personnels des collaborateurs
Quand un salarié utilise son véhicule personnel pour un déplacement professionnel, le contrat flotte ne s’applique pas automatiquement. L’assurance auto-mission vient compléter l’assurance personnelle du collaborateur, mais elle ne la remplace pas et ne couvre pas nécessairement les dommages au véhicule.
Nous recommandons de distinguer clairement, dans la politique interne, les véhicules détenus par l’entreprise et les trajets effectués avec un véhicule personnel. Sans cette séparation, l’entreprise s’expose à un vide de garantie en cas d’accident corporel grave survenu lors d’une mission.
Le contrat auto-mission doit préciser au minimum la prise en charge de la responsabilité civile complémentaire et, idéalement, une garantie dommages au véhicule du salarié. En l’absence de cette dernière, le collaborateur supporte seul le risque matériel, ce qui génère des tensions RH difficiles à gérer après sinistre.
Véhicules partagés en pool : conducteurs autorisés et conditions d’usage
Les véhicules de pool, utilisés par plusieurs collaborateurs sans affectation nominative, posent un problème contractuel récurrent. La plupart des contrats flotte exigent une liste de conducteurs autorisés ou des critères d’éligibilité précis (ancienneté de permis, absence de suspension).
Un véhicule partagé sans cadre d’utilisation documenté expose l’entreprise à un refus de prise en charge si le conducteur au moment du sinistre ne remplit pas les conditions du contrat. Trois points doivent être vérifiés :
- Le contrat accepte-t-il un nombre illimité de conducteurs ou impose-t-il une liste nominative mise à jour périodiquement ?
- Les conditions de restitution (état du véhicule, niveau de carburant ou de charge) sont-elles alignées avec les clauses d’entretien du contrat ?
- La couverture s’applique-t-elle en dehors des horaires de travail si un collaborateur conserve le véhicule le soir ou le week-end ?
Faire correspondre les règles internes d’utilisation du pool aux clauses du contrat d’assurance supprime l’essentiel des litiges post-sinistre.
Adapter les garanties à chaque sous-ensemble du parc, plutôt que d’appliquer une couverture homogène, reste la méthode la plus fiable pour contenir la charge d’assurance tout en protégeant réellement l’activité. La montée des motorisations électriques et la diversification des usages (pool, mission, affectation nominative) rendent ce travail de segmentation non pas optionnel, mais structurant pour tout gestionnaire de flotte.